人力资源服务机构代发工资怎么做账?全面解析与实务指南
人力资源服务机构代发工资怎么做账?全面解析与实务指南
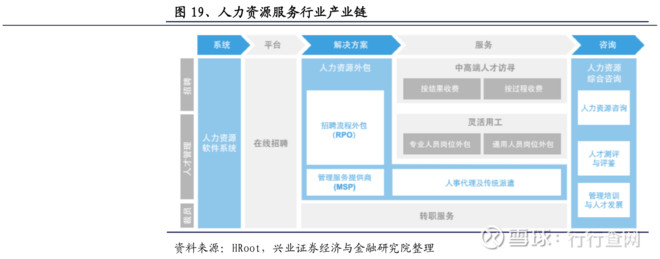
人力资源服务机构(以下简称“HRO机构”)代发工资是常见业务模式,通常涉及派遣、外包或单纯的薪酬代发服务。由于资金流、发票流和业务流三者分离,账务处理需严格区分业务性质,确保税务合规。本文将从业务模式、会计处理、税务要点和操作建议四个方面展开解析。
一、代发工资的三种业务模式
- 劳务派遣模式:HRO机构与劳动者签订劳动合同,再派遣至用工单位。工资由HRO机构发放,用工单位支付服务费。
- 劳务外包模式:HRO机构承接用工单位的某项业务,自行组织人员完成,工资由HRO机构发放,用工单位支付外包费。
- 薪酬代发模式:HRO机构仅提供代理发放工资服务,劳动关系仍在用工单位,HRO机构收取代理手续费。
不同模式下,HRO机构的会计处理和税务处理差异较大,需分别对待。
二、会计处理实务
(一)劳务派遣与劳务外包模式
此两种模式下,HRO机构是员工的法定用人单位,承担工资支付义务,代发工资实质是自身成本支出。
- 收到用工单位款项时:
借:银行存款
贷:主营业务收入(服务费部分)
贷:其他应付款——代发工资(工资社保部分)
- 实际发放工资、缴纳社保公积金时:
借:其他应付款——代发工资
贷:银行存款
确认人工成本(若属于劳务外包,人工成本计入主营业务成本;劳务派遣则计入主营业务成本或管理费用,视具体业务而定):
借:主营业务成本
贷:应付职工薪酬
借:应付职工薪酬
贷:银行存款
注意:若采用差额征税,上述收入按扣除代付工资社保后的净额确认,但会计上仍建议全额反映收入与成本,以完整反映业务实质,税务申报时再做调整。
(二)薪酬代发模式
此模式下,HRO机构仅作为代理方,不承担用工主体责任,代发工资属于代收代付性质。
- 收到用工单位代发工资款及手续费时:
借:银行存款
贷:其他应付款——代发工资(工资本金)
贷:主营业务收入(手续费)
应交税费——应交增值税(销项税额)(若需开具手续费发票)
- 实际发放工资时:
借:其他应付款——代发工资
贷:银行存款
- 若代扣个人所得税,则:
借:其他应付款——代发工资
贷:应交税费——应交个人所得税
借:应交税费——应交个人所得税
贷:银行存款
三、税务处理要点
(一)增值税
- 劳务派遣服务:一般纳税人可选择差额征税,以取得的全部价款和价外费用,扣除代用工单位支付给劳务派遣员工的工资、福利和为其办理社会保险及住房公积金后的余额为销售额,按照5%的征收率计算缴纳增值税(简易计税)。小规模纳税人同样适用差额征税,征收率3%(目前减按1%执行至2027年底)。
- 劳务外包服务:根据提供的具体服务内容(如加工、维修、信息技术等)适用不同税率,通常不能适用差额征税(除非符合特定条件)。
- 薪酬代发服务:属于经纪代理服务,按6%税率(一般纳税人)或3%(小规模纳税人)就手续费收入缴纳增值税。代发工资本身不征增值税。
(二)企业所得税
代发工资若属于HRO机构自身成本(劳务派遣、外包),可在企业所得税前扣除,需保留工资表、银行回单、个税申报记录等凭证。若属于代收代付(薪酬代发),则不作为HRO机构的成本费用,仅手续费收入计入应纳税所得额。
(三)个人所得税
劳务派遣和外包模式下,HRO机构为扣缴义务人,需按月预扣预缴个税。薪酬代发模式下,用工单位仍为法定扣缴义务人,HRO机构可受托代为申报,但法律责任由用工单位承担。实务中应在协议中明确,避免争议。
四、操作建议与风控提示
- 合同约定清晰:在服务合同中明确业务模式、费用构成、发票开具方式、代发工资金额及个税扣缴责任。
- 资金流与发票流匹配:避免资金混同,代发工资款项应单独核算,专款专用。发票内容应与实际服务相符(如“人力资源服务劳务派遣服务”、“人力资源服务薪酬代发服务”)。
- 税务备案与资料留存:采用差额征税的,需按规定向税务机关备案,并留存工资支付凭证、社保缴纳记录等备查。
- 关注地方政策差异:部分地区对人力资源服务有特殊征管要求,建议与主管税务机关沟通确认。
- 信息系统支持:使用专业人力资源管理系统,实现工资计算、发放、个税申报和账务处理自动化,减少人为差错。
人力资源服务机构代发工资的账务处理核心在于区分业务模式,明确自身是用人单位还是代理方。劳务派遣和外包模式下,工资是自身成本,需通过“应付职工薪酬”核算;薪酬代发模式下,工资是代收代付,通过“其他应付款”核算。税务上重点关注增值税差额征税的适用条件及个税扣缴义务的划分。规范操作、合同清晰、凭证齐全,是防范财税风险的关键。
如若转载,请注明出处:http://www.knxkpb.com/product/40.html
更新时间:2026-10-22 08:49:56